|
Photo: Stockfile/FIS
Chinese cod processing grows, but rising value reveals strong cost pass-through
 CHINA
Monday, August 10, 2026, 00:10 (GMT + 9)
Chinese trade in processed cod products recorded extraordinary performance during the first half of 2026, driven by simultaneous growth in volume and value. However, deep analysis of trade metrics reveals a complex operational reality: a notable increase in raw material costs forcing the processing industry to absorb and pass through cost increases throughout the international supply chain.
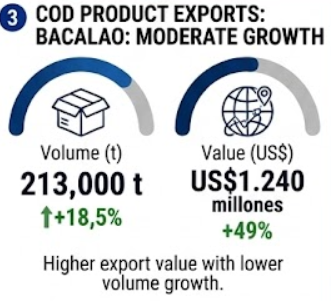
According to data released by the China Aquatic Products Processing and Marketing Association (CAPPMA), Chinese imports of cod products reached 576,000 tonnes, representing a year-on-year increase of 27.8%. In monetary terms, total turnover surged to US$ 1.7 billion, registering a 79.5% jump compared to the same period of the previous year. Meanwhile, exports rose to 213,000 tonnes, equivalent to an 18.5% increase, with a generated value of US$ 1.24 billion, a figure 49% higher than that recorded in the first half of 2025.
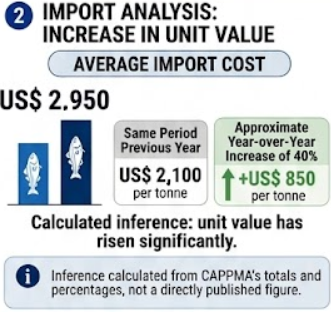
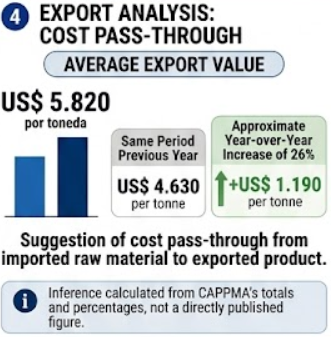
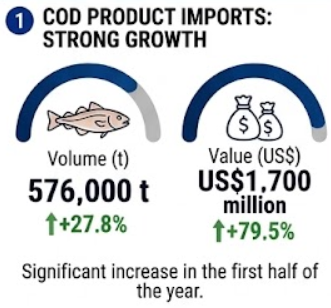 The sharp divergence between physical volume and monetary value constitutes the main market signal. While import volume grew under 30%, the currency value surged nearly 80%. This disparity represents an approximate 40% increase in average value per imported tonne. Similarly, on the export front, the implicit unit value showed an upward adjustment close to 26%. It should be noted that these values are a statistical derivation from official aggregates presented by CAPPMA and do not correspond to fixed official price quotes by species, origin, or specific presentation.
Raw material pressure dominates industrial balance
The observed statistical pattern indicates that the Chinese processing industry is assuming a substantial portion of the international price surge in cod (Gadus morhua and related species), progressively passing these cost overruns onto finished product lines. The dynamic directly affects fillets, portions, frozen blocks, and specialized preparations aimed at both domestic consumption and export markets.
 The operational model of the Chinese industry relies on large-scale processing of imported raw materials. Faced with rising input costs at origin, processors are forced to balance compressing profit margins, adjusting sales prices, redefining technical specifications, or slowing down raw material purchases. Despite the adverse environment, the simultaneous increase in imports and foreign shipments indicates that, as of late June, global demand maintained sufficient operational levels to absorb cost pressures.
However, industry analysts warn that nominal expansion in foreign trade could mask a weakening of real profitability. A plant's ability to raise revenue in dollars does not guarantee operational improvement if costs associated with fish, energy, labor, refrigerated logistics, and financing grow faster than the final price of the marketed product.
Cost transmission to the buying market
The 49% rise in export value against an 18.5% growth in volume evidences the initial capacity of Chinese processors to raise output prices. This behavior reflects the gradual transmission of input cost increases to international distributors and importers.
 The continuation of this transfer will largely depend on product type and target channel. Standardized fillets and mass presentations destined for retail or supermarkets have narrower margins to absorb increases, unlike portioned, processed, or customized lines for the foodservice sector. In response, international demand may react through contract renegotiations, weight reductions, species substitution, or sourcing from alternative suppliers.
Furthermore, the inflationary environment reshapes competition between China and other global whitefish processing hubs. If raw material continues its upward trend, global buyers will progressively evaluate not only the FOB export price, but also key factors such as industrial yield per fish, supply regularity, cutting precision, and overall logistical efficiency of each origin.
Implications for Alaska pollock and whitefish
Although the CAPPMA report formally focuses on the processed cod category, the observed behavior offers a highly relevant predictive pattern for competing species such as Alaska pollock (Gadus chalcogrammus), hake (Merluccius spp.), and other whitefish used extensively in fillets, blocks, and reprocessed products.
 As the primary global hub for processing and re-exporting, the unit value increase applied by China generates a domino effect impacting importers in Europe, North America, and Asia. For market operators, it will be key to monitor customs data broken down by specific Harmonized System (HS) codes to differentiate trends among cod, pollock, frozen fillets, and other processed preparations.
The General Administration of Customs of China released preliminary trade statistics for July on August 7. However, detailed analysis by tariff line requires direct extraction of microdata within the official statistical system.
Outlook and critical variables for the industry
Looking ahead to the second half of 2026, local processors are focusing on securing supplies through strategic contracts, reviewing inventory levels, and limiting exposure to high-cost purchases. The risk remains that accumulating high-cost stock could generate financial stress if final consumption slows in the final stretch of the year.
For international buyers, Chinese quotes formally incorporate the accumulated inflation of raw materials. Under this premise, fixed-price contracts previously agreed upon—especially for supermarket supply and food services—face severe margin compression.
Unit value performance during the second half of the year will dictate the true health of demand. A slowdown in physical volumes combined with persistently high prices would confirm demand destruction, whereas parallel growth in both variables would certify the structural capacity of the global market to digest the new cost structure.
日本語 (Japanese Version) | AIによる自動翻訳
茂名市がテラピア輸出を加速、世界的なプラットフォームとしての地位を確立
中国・広東省に位置し、世界的なテラピアの首都として知られる茂名市は、生産量の拡大、高度な産業加工、および厳格なデジタルトレーサビリティ管理の組み合わせにより、水産物の国際出荷を加速させています。湛江海関および中国海関総署が公表したデータによると、2026年上半期のテラピア輸出量は7万4,000トンに達し、前年同期比で51.8%の大幅増を記録しました。この数値により、茂名市は同期間において中国国内で最も高いテラピア輸出量を誇る都市となりました。
茂名・化州産業団地内の楊梅地区にある加工工場がフル稼働したことで、産業的な活力が改めて浮き彫りになりました。これらの施設では、受付、選別、計量、IQF(個別急速冷凍)、低温包装に至る自動化された作業フローのもと、海上出荷に向けて毎日数万トンの魚が加工されています。
加速する成長と産業統合
2026年に記録された拡大は、顕著な上昇軌道をさらに引き伸ばすものです。第1四半期のテラピア輸出量は約3万2,000トンとなり、前年同期比で39.2%増加しました。金額ベースでは、茂名市政府が第1四半期の輸出額を約5億1,700万人民元(7,200万米ドル)と発表し、51.1%の増加を示しました。
数量の強い伸びと外貨獲得額の増加の一致は、拡大が単なる市況高騰に依存しているのではなく、より高度な産業加工によるものであることを示しています。加工工場は製品をフィレー、ポーション、丸ごと冷凍品、調理用製品(ready-to-cook)へと多角化しており、多様な販売チャネルに対応しながら1トンあたりの付加価値を高めています。
現在、同市からの年間テラピア輸出額は20億人民元(2億7,900万米ドル)を超えています。実際、2025年に茂名市はテラピア輸出額で中国首位を獲得し、年間生産量が28万トンを超えるクラスタを確固たるものにしました。これは中国の総生産量の約7分の1、同魚種における中国の世界出荷量の25%に相当します。
統合された生産チェーンと資源の完全利用
茂名市のクラスタは、約26万畝(約1万7,300ヘクタール)の養殖面積と、輸出産業へ供給を行う3,000以上の登録養殖場を擁しています。水揚げされた原料は広東省各地の加工工場へ運ばれ、テラピア(Oreochromis niloticus)は輸出向けおよび国内消費向けの製品ラインへと加工されます。
事業戦略の核となるのは資源の完全利用です。身、皮、ウロコ、骨、内臓は、加工食品から原料、コラーゲン、副産物に至るまで多様な産業ラインに投入されています。この丸ごと活用により1単位あたりの経済的リターンが高まり、飼料、エネルギー、冷熱保管、輸送における操業コストの圧迫を緩和しています。
さらに、業界は取引ポートフォリオを70以上の国と地域へ分散させています。米国が引き続き重要な市場である一方、出荷はメキシコ、カナダ、欧州連合(EU)、ロシア、アンデス共同体、ならびにアフリカや東南アジアの新興市場に向けて力強く伸びており、単一目的地への依存度が低減しています。
商業的優位性としての衛生管理とデジタル管理
輸出の急増は、衛生管理システムの構造改革によって支えられています。湛江海関は供給養殖場向けの集団登録モデルを導入し、すでに高州および化州の9万5,000畝(約6,300ヘクタール)の面積に適用されています。
デジタルシステム「渔省事」(Yú Shěng Shì)を通じて、税関当局と企業は稚魚の由来、使用飼料、投与治療、品質分析をリアルタイムで記録します。工場は搬入前に原材料の履歴をオンラインで照会でき、供給証明書のデジタル化により行政手続きの時間が80%以上削減されました。この枠組みは、動物用医薬品残留、食品安全、トレーサビリティに関する米国FDAおよび欧州委員会の厳格な要求に応えることを目的としています。
国際市場および競合国への波及効果
茂名市の加速は、世界の冷凍テラピア市場における中国の競争ポジションを強化します。上半期における51.8%の数量増加は、北米および中南米において、歩留まりが高く価格競争力のあるタンパク質を求めるスーパーマーケットなどの量販店(retail)や外食産業(foodservice)向けに、加工フィレーやカット品の供給量を増加させる見込みです。
この産業スケールと物流効率は、同じ市場シェアを争うインドネシア、ベトナム、ブラジル、エジプト、エクアドル、ホンジュラスなどの他生産国に対して直接的な圧力を与えます。中国の強みは、垂直統合、自動カット能力、大規模港湾インフラへの近接性、そして輸出許可を得た工場の強固なネットワークにあります。
ただし、この勢いの持続性は、海上運賃の変動管理、飼料原料コストの吸収、および目的港での規制トラブルを回避するための何千もの養殖場における一貫した衛生基準の維持能力にかかっています。
🇨🇳 中文 (Simplified Chinese Version) | 由人工智能自动翻译
中国のタラ加工業が拡大も、取引額の急増は強いコスト転嫁の実態を露呈
中国におけるタラ加工品の貿易は、数量と金額の同時増加に牽引され、2026年上半期において顕著な伸びを記録しました。しかし、貿易指標の詳細な分析からは複雑な事業環境が浮き彫りになっており、原材料コストの大幅な上昇により、加工業界は国際サプライチェーン全体にわたって費用増を吸収し、転嫁せざるを得ない状況に追い込まれています。
中国水産流通加工協会(CAPPMA)が発表したデータによると、中国のタラ製品の輸入量は57万6,000トンに達し、前年同期比27.8%増となりました。金額ベースでは、総売上高が17億米ドルに急増し、前年同期比79.5%の大幅増を記録しました。一方、輸出量は21万3,000トンと18.5%増加し、輸出額は2025年上半期を49%上回る12億4,000万米ドルに達しました。
数量的な伸びと金額的な急増との間の大きな乖離は、市場における主要な警戒シグナルとなっています。輸入数量の伸びが30%未満にとどまったのに対し、金額ベースでは約80%も急増しました。この不均衡は、輸入タラ1トンあたりの平均単価が約40%上昇したことを意味します。同様に、輸出面でも試算上の単価調整が約26%の上昇を示しました。なお、これらの数値はCAPPMAが公表した公式集計データに基づく統計的試算であり、特定魚種、原産地、または製品形態ごとの公式単価ではありません。
原材料価格の圧迫が産業全体の収支を支配
観察された統計パターンは、中国の加工業界がタイセイヨウタラ(Gadus morhua)および関連魚種の世界的な価格高騰の相当部分を引き受け、そのコスト増加分を完成品ラインへと段階的に転嫁していることを示しています。この動向は、国内消費向けおよび輸出向け双方のフィレー、ポーション、冷凍ブロック、特製加工品に直接影響を及ぼしています。
中国加工業の事業モデルは、大量に輸入された原材料の加工・再輸出に依存しています。原産地での調達コスト上昇に直面し、加工業者は利益率の圧縮、販売価格の引き上げ、製品規格の再定義、あるいは原料買い付けの減速といった選択を迫られています。厳しい環境にもかかわらず、輸入と輸出が同時に増加していることは、6月末時点において、コスト圧力を吸収するのに十分な世界需要が維持されていたことを示唆しています。
しかし、業界のアナリストは、貿易額の表面的な拡大が実質的な収益性の低下を隠蔽している可能性があると警告しています。魚価、エネルギー費、人件費、冷熱物流費、金融コストが製品の最終販売価格を上回るペースで増大している場合、ドル建て売上高の増加は必ずしも工場実務の改善を意味しません。
バイヤー市場へのコスト転嫁の波及
輸出数量の18.5%増に対し、輸出額が49%増加した事実は、中国の加工業者が初期段階において出荷価格の引き上げに成功したことを証明しています。この挙動は、原料コストの上昇分が国際的な流通業者や輸入業者へと順次転嫁されている状況を反映しています。
このコスト転嫁の持続性は、製品形態や対象チャネルに大きく依存します。標準化されたフィレーや量販店・スーパー向けの製品は、外食・フードサービス向けのポーション加工品や特別仕様品と比較して、コスト上昇を吸収する余裕が乏しいのが現状です。これに対し、海外のバイヤー側は契約再交渉、内容量の削減、代替魚種への切り替え、あるいは調達先の変更によって対応する可能性があります。
さらに、このインフレ環境は中国とその他の世界的な白身魚加工拠点との競合関係を再構築しつつあります。原材料価格の上昇が続けば、世界のバイヤーはFOB輸出価格だけでなく、魚1尾あたりの歩留まり、供給の安定性、加工精度、各原産地の総合的な物流効率を厳密に評価するようになるでしょう。
スケソウダラおよびその他白身魚への影響
CAPPMAの統計は正式にはタラ加工品を対象としていますが、観察された動きはスケソウダラ(Gadus chalcogrammus)、メルルーサ(Merluccius spp.)、およびフィレー、ブロック、成形加工品に使用されるその他の白身魚にとっても高度に重要な予測パターンを提供しています。
加工および再輸出の世界的大拠点として、中国が適用する製品単価の上昇は、欧州、北米、アジアの輸入業者に波及するドミノ効果を引き起こします。市場関係者にとって、タラ、スケソウダラ、冷凍フィレー、その他の加工品間の動向を識別するため、統一システム(HS)コードに基づく詳細な海関統計の監視が不可欠となります。
中国海関総署は8月7日に7月の予備貿易統計を発表しましたが、税関番号ごとの詳細な分析には公式統計システム内でのマイクロデータの直接抽出が必要です。
業界における今後の見通しと極めて重要な要因
2026年下半期に向けて、現地加工業者は戦略的契約による原材料確保、在庫水準の見直し、高値買い付けリスクの制限に注力しています。年後半に最終消費が減速した場合、蓄積された高コスト在庫が財務上の圧迫をもたらすリスクが残されています。
国際バイヤーにとって、中国からの提示価格には原材料の累積インフレが既に組み込まれています。この前提のもと、事前に合意された固定価格契約(特にスーパーマーケットやフードサービス向け供給)は深刻な利益率の圧縮に直面しています。
年後半における製品単価の動向が、需要の真の健全性を決定づけることになります。高価格が維持される中で取扱数量が減速すれば需要減退が確認される一方、双方の指標が揃って伸びを見せれば、新たなコスト構造を消化する世界市場の構造的受容力が証明されることになります。
🇨🇳 中文 (Simplified Chinese Version) | 由人工智能自动翻译
中国鳕鱼加工业保持增长,但价值飙升揭示成本强力传导
在数量和价值同步增长的推动下,中国加工鳕鱼产品贸易 centralized 在 2026年上半年 取得了显着成效。然而,对贸易指标的深入分析揭示了复杂的运营现实:原料成本的显著上涨迫使加工行业吸收并向整个国际供应链传导增加的成本。
根据 中国水产流通与加工协会(CAPPMA) 发布的数据,中国鳕鱼产品进口量达到 57.6万吨,同比增长 27.8%。在金额方面,总营业额飙升至 17亿美元,与去年同期相比大幅增长 79.5%。与此同时,出口量增加至 21.3万吨,相当于增长 18.5%,产生价值 12.4亿美元,比 2025年 上半年记录的数字高出 49%。
实际数量与货币价值之间的剧烈分化构成了市场的主要警戒信号。尽管进口数量增长低于 30%,但以货币计算的价值增长了近 80%。这种差异意味着每吨进口鳕鱼的平均价值上升了约 40%。同样,在出口方面,隐含的单位价值显示出接近 26% 的向上调整。需要指出的是,这些数值是根据 CAPPMA 发布的官方汇总数据得出的统计推论,并不对应按物种、来源或特定呈递形式确定的官方固定报价。
原料压力主导产业平衡
观察到的统计模式表明,中国加工业正在承担大西洋鳕鱼(Gadus morhua)及相关物种国际价格飞涨的大部分成本,并逐步将这些超额成本传导至成品生产线。这一动态直接影响到面向国内消费和出口市场的鱼片、切块、冷冻板块以及精深加工制成品。
中国加工业的运营模式依赖于进口原料的大规模加工。面对原产地投入成本的上升,加工商被迫在压缩利润空间、调整销售价格、重新定义技术规格或放缓原料采购之间做出抉择。尽管环境不利,但进口和出口的同时增加表明,截至 6月底,全球需求仍保持足够的运营水平以吸收成本压力。
然而,行业分析师警告称,外贸额的名义扩张可能会掩盖实际盈利能力的削弱。如果与鱼类原料、能源、劳动力、冷链物流和融资相关的成本增长快于所销售产品的最终价格,企业提高美元收入的能力并不能保证运营绩效的改善。
成本传导至买方市场
出口价值增长 49%,而出口数量仅增长 18.5%,这证明了中国加工商在初始阶段提高出厂价格的能力。这种行为反映了投入成本增加向国际分销商和进口商的逐步传导。
这种传导的持续性将在很大程度上取决于产品类型和目标渠道。与针对餐饮服务(foodservice)领域的切块、加工或定制系列相比,面向零售或超市的标准化鱼片和大众化包装吸收价格上涨的空间更为有限。作为回应,国际买方可能会通过重新谈判合同、减少单包重量、更换替代物种或寻找替代供应来源来进行调整。
此外,通胀环境正在重塑 中国 与全球其他白身鱼加工中心之间的竞争格局。如果原料价格继续保持上涨趋势,全球买家将逐步评估的不单单是 FOB 出口价格,还包括每条鱼的出材率、供应稳定性、切割精度以及各个产区的综合物流效率等关键因素。
对黄线狭鳕及其他白身鱼的影响
尽管 CAPPMA 的报告正式聚焦于加工鳕鱼类别,但观察到的市场行为对黄线狭鳕(Gadus chalcogrammus)、无须鳕(Merluccius spp.)以及广泛用于鱼片、鱼块和重组产品的其他白身鱼等竞争物种具有高度相关的预测意义。
作为全球主要的加工和再出口中心,中国 应用的单位价值上涨引发了连锁反应,直接影响到 欧洲、北美 和 亚洲 的进口商。对于市场从业者而言,密切监控按特定 协调制度(HS) 编码拆分的海关数据,以区分鳕鱼、狭鳕、冷冻鱼片及其他加工制成品之间的不同趋势至关重要。
中国海关总署 于 8月7日 发布的 7月份 初步贸易统计数据。然而,按税号进行的详细分析需要在官方统计系统内直接提取微观数据。
行业前景与关键变量
展望 2026年下半年,本土加工企业正专注于通过战略合同保障原料供应、审查库存水平,并限制高成本采购的暴露风险。如果终端消费在今年最后阶段放缓,积压高成本库存可能引发财务压力的风险依然存在。
对于国际买家而言,来自中国的报价已正式纳入了原料的累计通胀。在这一前提下,先前达成的固定价格合同——特别是针对超市供应和餐饮服务的合同——面临着严重的利润挤压。
下半年的单位价值表现将决定需求的真实健康状况。如果物理数量放缓的同时价格居高不下,将证实需求遭到破坏;而两个变量的并行增长则将证实全球市场消化新成本结构的结构性承受能力。
[email protected]
www.seafood.media
|

 Print