|
Foto: VASEP/FIS
Vietnam alcanza hasta USD 8.000 millones en exportaciones de productos marinos, sostenido por la demanda asiática
 VIETNAM
Tuesday, September 08, 2026, 03:00 (GMT + 9)
A pesar de registrar un crecimiento acumulado de casi el 12% a agosto, la industria enfrenta una desaceleración por aranceles y barreras normativas en EE. UU. y la UE, desplazando sus envíos hacia China y la ASEAN.
.png) Las exportaciones de productos marinos de Vietnam alcanzaron entre 7.940 millones y 8.000 millones de dólares durante los primeros ocho meses de 2026, lo que representa un incremento de entre 10,9% y 11,8% en comparación con el mismo período del año 2025. Sin embargo, los datos de agosto de 2026 muestran una desaceleración en el ritmo de crecimiento acumulado al registrar envíos por un valor de entre 1.080 millones y 1.140 millones de dólares (un avance mensual del 6% a 10,9%), desacelerándose frente al 12,8% reportado hasta julio.
Esta moderación responde a una marcada divergencia geográfica: los mercados de China, Hong Kong y la Asociación de Naciones del Sudeste Asiático (ASEAN) han asumido el rol de motores principales, compensando la debilidad registrada en la Unión Europea (UE) y Estados Unidos, donde las barreras arancelarias y las exigencias de trazabilidad presionan los pedidos de cara al cuarto trimestre.
Desempeño por mercados: Asia compensa la caída en Occidente
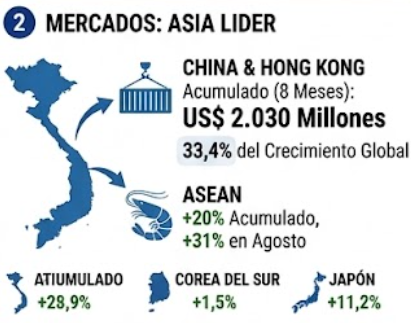 China y Hong Kong se consolidaron como el destino con mayor impulso para los pescados y mariscos vietnamitas. En agosto, las compras de este bloque alcanzaron 287,7 millones de dólares (un aumento del 26,2%), sumando un acumulado de 2.030 millones de dólares en los primeros ocho meses (+33,4%). Este mercado representa el 25,35% del comercio total del sector y aportó aproximadamente 508,61 millones de dólares, equivalentes al 60,17% del crecimiento global de la industria, impulsado por la demanda de camarones, panga, cangrejos y peces marinos.
En contraste, Estados Unidos recortó sus importaciones en agosto un 11,4%, situándose en 167,74 millones de dólares, con un total acumulado de 1.240 millones de dólares, manteniéndose prácticamente plano. Las tasas arancelarias de la Sección 301 del 12,5% y la revisión preliminar de derechos antidumping generaron cautela entre los compradores estadounidenses, afectando especialmente los envíos de camarón y panga.
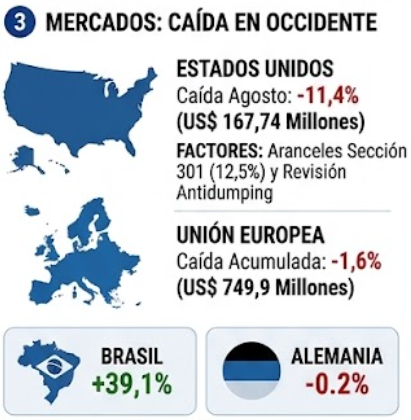 Por su parte, la Unión Europea registró una caída acumulada del 1,6% hasta los 749,9 millones de dólares, debido a la debilidad en los pedidos de camarón y atún. Japón creció un 2% hasta 1.110 millones de dólares, mientras que Corea del Sur subió un 4,9% para alcanzar 566,3 millones de dólares. Destacó el desempeño de la ASEAN, que acumuló 544,9 millones de dólares (+20%), tras un repunte del 31% en agosto. Entre los 15 principales destinos, Brasil registró el mayor incremento proporcional con un 39,1%, mientras que Alemania mostró la caída más leve con un 0,2%.
Comportamiento por sectores de productos
-
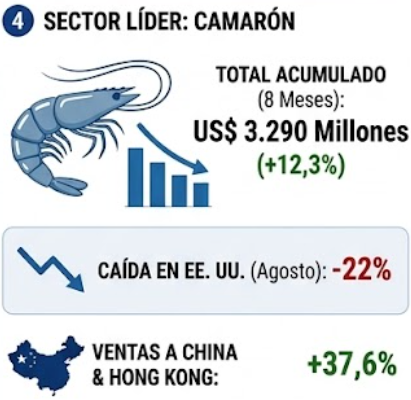 Camarón: Se mantiene como el producto líder al representar el 41% del valor exportado. En los primeros ocho meses acumuló 3.290 millones de dólares (+12,3%), tras registrar 485,5 millones de dólares en agosto (+5,7%). Los envíos a China y Hong Kong sumaron 1.130 millones de dólares (+37,6%). No obstante, las exportaciones a Estados Unidos cayeron un 22% en agosto (70 millones de dólares) y un 13,4% en el acumulado (427,6 millones de dólares), mientras que a la UE descendieron un 18% en el mes.
-
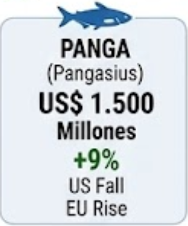 Panga (Pangasius): Las exportaciones globales del recurso alcanzaron 1.500 millones de dólares en los primeros ocho meses (+9%), registrando 194,8 millones de dólares en agosto (+0,4%). La escasez de peces blancos de captura marina en Europa y los altos precios del bacalao impulsaron las ventas a la UE un 42,04% en el mes y un 11,4% en el acumulado (131,7 millones de dólares). Las ventas a China subieron un 26,5% (435,21 millones de dólares). Sin embargo, en Estados Unidos cayeron un 54,8% en agosto (12,5 millones de dólares) y un 13,9% acumulado (201,7 millones de dólares) tras la publicación desfavorable de los resultados finales de la revisión POR21.
-
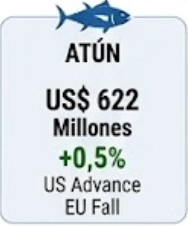 Atún: Reportó un estancamiento con 622 millones de dólares acumulados (+0,5%), luego de una caída del 11% en agosto (78,1 millones de dólares). Los envíos a Estados Unidos avanzaron un 8% (247,7 millones de dólares), pero cayeron un 20% hacia la UE (113,6 millones de dólares), donde las exigencias de origen y la competencia por aranceles preferenciales contrajeron los márgenes.
-
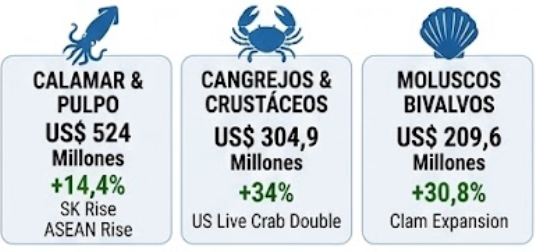
Calamar y Pulpo: Registraron 524 millones de dólares en el periodo (+14,4%), con un avance del 5,7% en agosto (75 millones de dólares), impulsados por el desabastecimiento local en Corea del Sur (+18,7%) y el crecimiento en la ASEAN (+33,1%).
-
Cangrejos y Crustáceos: Crecieron un 34% acumulado hasta 304,9 millones de dólares, con un salto del 50,7% en agosto (55 millones de dólares). La homologación de equivalencia para el cangrejo vivo por parte de Estados Unidos permitió duplicar las ventas a ese país (84,7 millones de dólares), mientras que China absorbió 154,7 millones de dólares (+41,8%).
-
Moluscos Bivalvos: Sumaron 209,6 millones de dólares en los ocho meses (+30,8%), destacando la expansión en el mercado de almejas hacia España, Italia y Estados Unidos.
Escenarios y perspectivas para el cierre de 2026
La Asociación de Procesadores y Exportadores de Mariscos de Vietnam (VASEP), a través de su vicesecretaria general Le Hang, planteó tres proyecciones para el cierre del año:
-
 FIS Seafood Media(4).jpg) Escenario Optimista: Superar los 12.500 millones de dólares (crecimiento superior al 12%), sujeto a la flexibilización de aranceles y barreras en Estados Unidos.
-
Escenario Base: Alcanzar entre 12.100 millones y 12.300 millones de dólares (aumento del 8% al 10% respecto a 2025), bajo el supuesto de que China mantenga su ritmo y los mercados del Tratado Integral y Progresista de Asociación Transpacífico (CPTPP) permanezcan estables.
-
Escenario Conservador: Situarse entre 11.800 millones y 12.000 millones de dólares (crecimiento del 3% al 5%), en caso de una desaceleración severa de pedidos, alta competencia del camarón de Ecuador y lentitud en la recuperación europea.
Para el cuarto trimestre, la industria enfrenta desafíos normativos severos, como la tarjeta amarilla por pesca IUU, el sistema CATCH de la UE y la normativa MMPA en Estados Unidos, factores que exigirán mayor rigurosidad en la trazabilidad y costos de cumplimiento más elevados para mantener las cuotas de mercado
[email protected]
www.seafood.media
|
|

 Imprimir